Em 1º de outubro de 2026, dentro do mesmo pacote de notas técnicas da reforma tributária do consumo que trouxe o novo leiaute do DANFE (NT 2026.010), a Receita Federal e o Comitê Gestor do IBS publicaram a Nota Técnica 2026.008 — versão 1.00. Diferente da NT 2026.010, que muda a impressão do documento auxiliar, esta nota altera o XML da NF-e e da NFC-e para separar, item a item, o valor bruto do produto do seu valor líquido.
Por que separar valor bruto e valor líquido
A partir de 2027, o IBS, a CBS e o Imposto Seletivo passam a compor o valor do produto informado na nota, ressalvadas as situações previstas na própria especificação — mas isso não significa que esses tributos entrem nas suas próprias bases de cálculo. Para que o arquivo eletrônico continue permitindo identificar, de forma clara, qual parcela do preço é o valor efetivamente cobrado pelo produto ou serviço e qual parcela corresponde aos tributos, a NT 2026.008 cria um conjunto de campos específicos para o valor líquido.
O que a nota cria
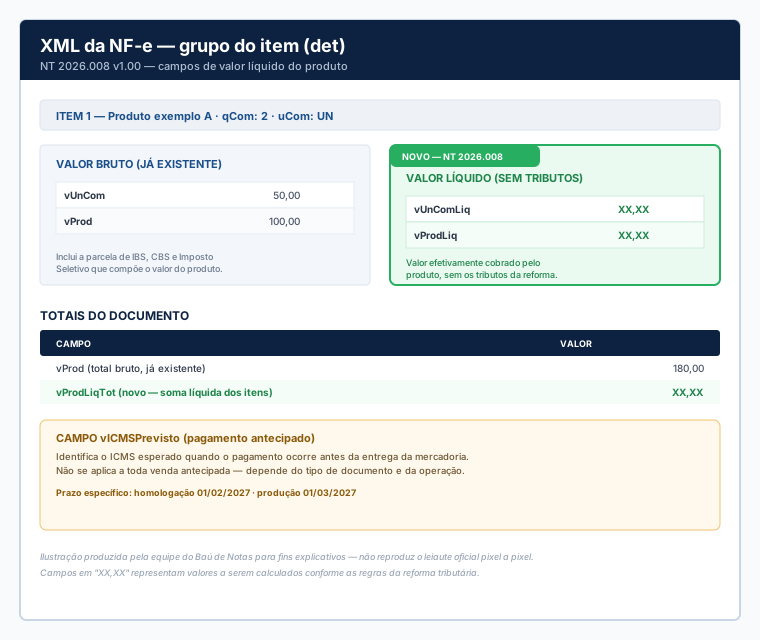
A NT 2026.008 inclui, no leiaute do item e nos totais da nota, os seguintes campos:
- vUnComLiq — valor líquido unitário do produto ou serviço, sem tributos;
- vProdLiq — valor líquido do produto ou serviço naquele item da nota, sem tributos;
- vProdLiqTot — soma dos valores líquidos de todos os itens do documento.
Com isso, o XML passa a registrar tanto o preço bruto já informado no campo tradicional vProd quanto o valor líquido correspondente, permitindo validações como verificar se o valor líquido do item é compatível com a quantidade multiplicada pelo valor líquido unitário, e se o total líquido do documento corresponde à soma dos itens.
A nota também cria o campo vICMSPrevisto, usado para identificar o ICMS esperado em situações específicas de pagamento feito antes da entrega da mercadoria (antecipação), e cujo uso depende do tipo de documento e da operação definidos na especificação — não se aplica indistintamente a toda venda antecipada.
Prazos de implantação
A implantação das principais alterações da NT 2026.008 ocorre em 5 de outubro de 2026 na homologação e em 3 de novembro de 2026 na produção. Já a validação específica do campo vICMSPrevisto, ligado ao ICMS esperado em pagamentos antecipados, tem prazo próprio: 1º de fevereiro de 2027 na homologação e 1º de março de 2027 na produção. A própria nota técnica também marca como implementação futura a regra que chegaria a rejeitar o documento apenas pela ausência do campo vProdLiq, dando tempo para que os sistemas emissores se adequem.
Parte do mesmo pacote da reforma tributária
A NT 2026.008 foi publicada junto com outras quatro notas técnicas que, juntas, atualizam a NF-e e a NFC-e para a reforma do consumo: a NT 2025.002 (ajustes de validação de devolução e referenciamento), a NT 2026.002 (cronograma de validações do DANFE Simplificado Tipo 2), a NT 2026.007 (NF-e emitida por contribuinte exclusivo de IBS/CBS sem Inscrição Estadual) e a NT 2026.010 (novo leiaute impresso do DANFE com IBS, CBS e Imposto Seletivo), sobre a qual já publicamos um post específico aqui no blog.
O que estamos fazendo
Estamos acompanhando a evolução da NT 2026.008 e do restante do pacote junto ao Encat e à Sefaz, especialmente quanto aos detalhes de validação do valor líquido e do campo vICMSPrevisto, que ainda podem receber ajustes em versões futuras (v1.10, v1.20 etc.) antes da entrada em vigor definitiva. Vamos atualizar a emissão de documentos na plataforma do Baú de Notas para já contemplar os novos campos, sem nenhuma ação necessária por parte da sua empresa. Continue acompanhando o blog para as próximas atualizações sobre a reforma tributária.
Fontes: Receita Federal/Comitê Gestor do IBS (Ato Conjunto nº 8, de 29/09/2026, e pacote de notas técnicas da reforma tributária publicado em 01/10/2026) e cobertura especializada sobre a NT 2026.008.